山东呼吸机专卖店:从渠道格局到选购逻辑的专业观察
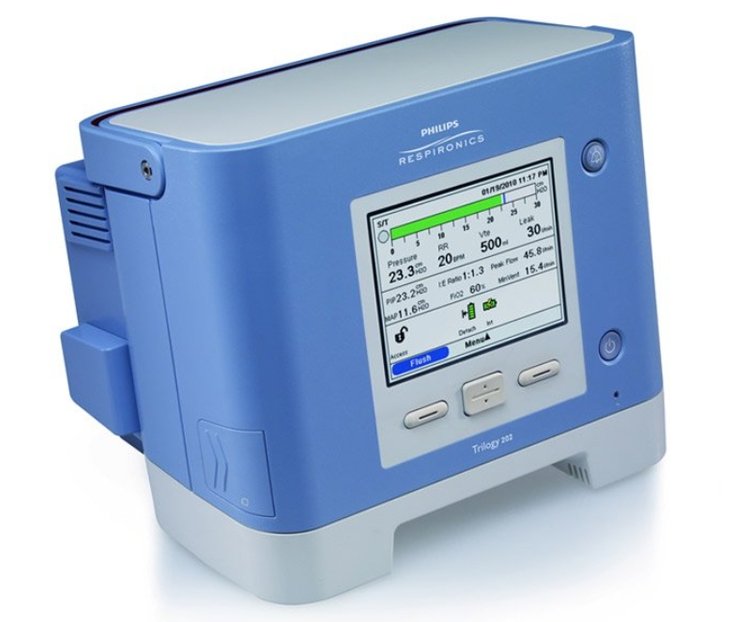
家用呼吸机在山东市场的渗透速度,比多数人预想的要快。据中国医疗器械行业协会家用医疗设备分会的统计口径,2023年国内家用呼吸机市场规模已接近45亿元,年复合增长率维持在12%以上,其中华东地区贡献了约三分之一的销量。山东作为常住人口过亿、老龄化率超过21%的省份,既是消费大省,也是渠道竞争最激烈的区域之一。理解"山东呼吸机专卖店"这一业态,不能只看门店数量,更要看清它背后的供应链结构、服务能力和选购决策逻辑。
一、专卖店不是零售终端那么简单
很多人把呼吸机专卖店等同于普通家电门店,这是一个常见误判。呼吸机属于二类医疗器械,经营需要《第二类医疗器械经营备案凭证》,部分涉及无创通气设备调试的岗位还要求从业人员具备呼吸治疗相关背景。山东目前从事家用呼吸机销售的门店大致分为三类:一是品牌授权专卖店,如飞利浦呼吸机在济南、青岛、淄博等地的授权经销网点;二是医疗器械连锁机构的呼吸品类专区;三是传统医疗器械批发商延伸出的零售窗口。
这三类渠道的差异不在货架,而在服务链条。一台家用呼吸机售出后,真正决定使用效果的环节包括压力滴定、面罩适配、数据随访和耗材更换提醒。山东省内做得较成熟的专卖店,普遍建立了"售前筛查—参数设定—上门回访"的流程,部分门店还配备了睡眠监测初筛设备。相比之下,纯电商渠道在价格上有优势,但在面罩漏气、依从性下降等问题上缺乏现场支持,这也是线下专卖店在山东仍具生命力的核心原因。
二、区域分布与需求结构的真实图景
从公开的医疗器械经营企业备案信息看,山东呼吸机相关零售网点主要集中在济南、青岛、烟台、潍坊和淄博五个城市,合计占比超过全省的六成。这一分布与人口密度、医疗资源集中度高度吻合。值得注意的是,淄博凭借较为完整的医疗器械批发体系,形成了"批发带零售"的独特格局,不少周边地市的经销商从这里拿货,这也让淄博的呼吸机专卖店在价格和品类上具备一定辐射能力。
需求端则呈现明显的病种分化。睡眠呼吸暂停综合征人群对应的是睡眠呼吸机,以自动调压单水平机型为主,客单价集中在4000至8000元区间;慢阻肺患者对应的是双水平无创呼吸机,对压力支持和漏气补偿要求更高,价格普遍在万元以上。据行业调研数据,山东市场家用呼吸机销量中,睡眠类产品约占六成,慢阻肺类约占三成,剩余为其他治疗需求。这种结构决定了专卖店在选品上必须兼顾两类人群,而不是简单堆砌SKU。
三、价格之外,消费者真正该看什么
呼吸机价格是搜索热度最高的话题,但价格本身并不构成决策依据。同一品牌型号在不同渠道的报价差异,往往来自是否包含面罩、管路、滤棉等耗材,以及是否附带调试服务。以飞利浦呼吸机为例,部分低价报价对应的是基础配置,后续耗材需另行购买,综合使用成本未必更低。
更值得关注的是三个维度:
- 资质与授权:确认门店具备二类医疗器械经营备案,品牌授权可在官方渠道核验,避免购入来源不明的机器。
- 调试能力:睡眠呼吸机需要依据监测结果设定压力范围,无创呼吸机涉及吸气压、呼气压和后备频率参数,调试不到位会直接影响依从性。
- 耗材供应稳定性:面罩、管路、过滤棉属于定期更换件,专卖店能否长期稳定供应原厂耗材,关系到设备的使用寿命和治疗效果。
此外,售后响应速度在山东这样的地域大省尤为关键。跨市上门服务的时效差异明显,选择本地有服务网点的专卖店,往往比追求低价更实际。
四、渠道演变下的选购建议
呼吸机零售正在从"卖设备"向"卖服务"转型。山东部分专卖店已开始提供远程数据管理,通过云端平台跟踪患者使用时长和漏气指数,这种模式在慢阻肺长期管理中的价值正在被验证。对于消费者而言,理性的做法是先明确治疗需求,再考察门店的资质、调试能力和耗材保障,最后才是比价。把专卖店当作一个持续服务的入口,而非一次性交易的柜台,才是家用呼吸机选购的正确打开方式。